
TFRS 18 มาตรฐานปรับโฉมงบกำไรขาดทุนใหม่ที่นักบัญชีและผู้บริหารต้องรู้

Updated: Aug 28

ปิดท้ายมาตรฐานรายงานทางการเงินยุคใหม่ ด้วยเรื่องที่ใกล้ตัวนักบัญชีและผู้บริหารที่สุด นั่นคือการเปลี่ยนแปลงของ “งบกำไรขาดทุน” ภายใต้มาตรฐานใหม่ที่ชื่อว่า TFRS 18 ซึ่งจะมีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2571 และต้องเตรียมข้อมูลเปรียบเทียบตั้งแต่ปี 2570 เป็นต้นไป จึงเป็นเรื่องเร่งด่วนที่กิจการ ผู้ทำบัญชี ผู้สอบบัญชี และผู้เกี่ยวข้องทุกฝ่ายต้องเริ่มเตรียมความพร้อมตั้งแต่วันนี้
ทำความรู้จัก TFRS 18 และสาเหตุที่ต้องเปลี่ยน
TFRS 18 คือมาตรฐานการรายงานทางการเงินฉบับใหม่ที่จะเข้ามาแทนที่มาตรฐานการบัญชี TAS 1 (การนำเสนองบการเงิน) ที่ใช้กันอยู่เดิม โดยมีเป้าหมายเพื่อจัดระเบียบการนำเสนองบกำไรขาดทุนให้เป็นมาตรฐานเดียวกันทั่วโลก ป้องกันไม่ให้แต่ละบริษัทจัดประเภทรายได้และค่าใช้จ่ายตามใจชอบจนเปรียบเทียบกันได้ยาก สาเหตุสำคัญที่ทำให้ต้องมีมาตรฐาน TFRS 18 เข้ามา มีอยู่ 2 ประเด็นหลัก
ประเด็นที่หนึ่ง งบธุรกิจประเภทเดียวกัน แต่หน้าตาไม่เหมือนกันจนเทียบยาก
ที่ผ่านมาบริษัทที่ทำธุรกิจแบบเดียวกันอาจจัดประเภทรายได้หรือค่าใช้จ่ายบางรายการไม่เหมือนกัน ทำให้เวลานำมาเปรียบเทียบกันว่าบริษัทไหนบริหารงานได้ดีกว่า กลายเป็นเรื่องยากและสับสน
ประเด็นที่สอง ตัวเลขของ “ผู้บริหาร” ไม่ตรงกับ “ตัวเลขในงบ”
บ่อยครั้งที่ผู้บริหารแถลงผลประกอบการมักใช้ตัวเลขที่นิยามขึ้นมาเอง หรือที่เรียกอย่างเป็นทางการว่ามาตรวัดผลการดำเนินงานที่นิยามโดยฝ่ายบริหาร (Management-defined Performance Measures หรือ MPMs) เพื่อชี้ให้เห็นว่าบริษัทมีกำไรดี ซึ่งบางครั้งตัวเลขเหล่านี้ก็ไม่ได้สะท้อนอยู่ในงบกำไรขาดทุนหลักอย่างชัดเจน ทำให้เกิดความไม่โปร่งใสต่อผู้ใช้งบการเงิน
3 หมวดหมู่ใหม่ในงบกำไรขาดทุนภายใต้ TFRS 18

สิ่งที่ TFRS 18 เข้ามาเปลี่ยนแปลงอย่างเป็นรูปธรรมที่สุด คือการรื้อโครงสร้างงบกำไรขาดทุนให้เป็นระบบระเบียบมากขึ้น โดยแบ่งรายได้และค่าใช้จ่ายออกเป็น 5 หมวดหมู่หลักอย่างชัดเจน ดังนี้
หมวดกิจกรรมดำเนินงาน (Operating)
รายได้และค่าใช้จ่ายหลักที่เกิดจากการทำธุรกิจปกติของกิจการ ถือเป็นหมวดหลักที่สะท้อนผลการดำเนินงานที่แท้จริงของธุรกิจ
หมวดกิจกรรมลงทุน (Investing)
ผลตอบแทนจากการลงทุนในสินทรัพย์อื่น ๆ เช่น เงินปันผลรับหรือดอกเบี้ยรับจากเงินลงทุน
หมวดกิจกรรมจัดหาเงิน (Financing)
ต้นทุนทางการเงินจากการกู้ยืมเงินมาใช้ในกิจการ เช่น ดอกเบี้ยจ่าย
หมวดกิจกรรมภาษีเงินได้ (Income Taxes)
ค่าใช้จ่ายภาษีเงินได้ของกิจการ
การดำเนินงานที่ยกเลิก (Discontinued Operations)
ผลการดำเนินงานของส่วนงานที่บริษัทตัดสินใจเลิกดำเนินการไปแล้ว
การกำหนดกำไรจากการดำเนินงาน (Operating Profit) ที่ชัดเจน
เมื่อแบ่งหมวดหมู่ชัดเจนแล้ว TFRS 18 ยังกำหนดให้ทุกบริษัทต้องแสดง “ยอดรวมย่อย” (Subtotals) ใหม่อีก 2 รายการ เพื่อให้ผู้ใช้งบเห็นภาพผลประกอบการชัดเจนยิ่งขึ้น คือ
กำไรจากการดำเนินงาน (Operating Profit) ซึ่งตัวเลขนี้จะบอกตรง ๆ เลยว่าธุรกิจหลักของบริษัททำมาค้าขายแล้วได้กำไรจริงเท่าไหร่ โดยไม่นำเรื่องการลงทุนหรือดอกเบี้ยเงินกู้มาปนกัน
กำไรก่อนการจัดหาเงินและภาษีเงินได้ (Profit before Financing and Income Taxes) จะเป็นตัวเลขที่ช่วยให้เห็นศักยภาพของบริษัทก่อนหักต้นทุนทางการเงินและภาษี ทำให้เปรียบเทียบข้ามบริษัทที่มีโครงสร้างเงินทุนแตกต่างกันได้ง่ายขึ้น
การควบคุม “ตัวเลขของฝ่ายบริหาร” (MPMs) ให้โปร่งใส
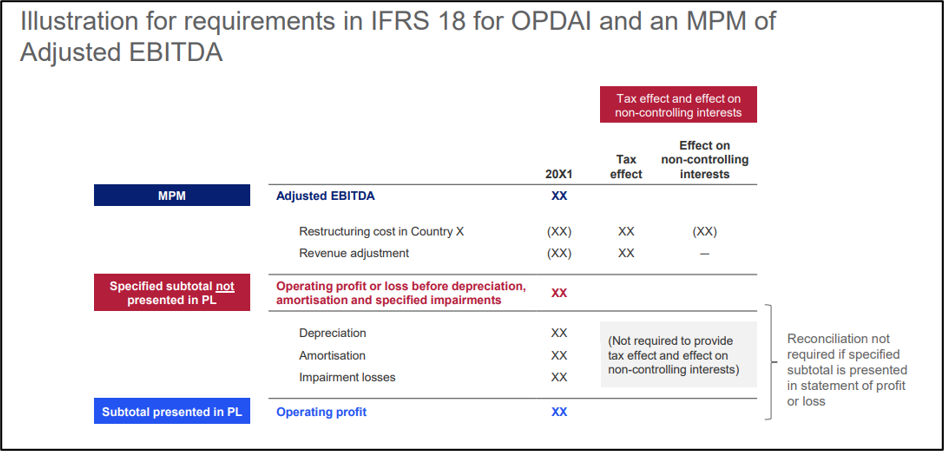
อีกหนึ่งไฮไลต์สำคัญของ TFRS 18 คือการเข้ามาจัดระเบียบตัวเลขที่ผู้บริหารนิยามขึ้นมาเอง หรือ MPMs (Management-defined Performance Measures) เช่น Adjusted EBITDA, Core EBITDA หรือ Normalized Profit ที่ผู้บริหารมักนำมาใช้เวลาแถลงข่าวหรือประกาศต่อสาธารณะ
ต่อจากนี้ TFRS 18 กำหนดให้บริษัทต้องเปิดเผยข้อมูล MPMs เหล่านี้อย่างละเอียด โดยต้องอธิบายว่าตัวเลขนี้คำนวณมาจากไหน มีวิธีคิดอย่างไร และเชื่อมโยงกลับไปเป็นตัวเลขบัญชีมาตรฐานในงบการเงินหลักได้อย่างไร เพื่อป้องกันความสับสนและสร้างความโปร่งใสสูงสุดให้กับนักลงทุน
บทสรุปภาพรวมการรายงานยุคใหม่
บทความสุดท้ายของรายงานยุคใหม่ ซึ่งบทความนี้อธิบายถึงมาตรฐานสำคัญที่กำลังจะเปลี่ยนโฉมหน้าการรายงานทางการเงินของธุรกิจไทย ตั้งแต่ LCE ที่ช่วยให้การตรวจสอบบัญชีเหมาะสมกับขนาดธุรกิจ ต่อด้วย TFRS S1 และ TFRS S2 ที่ว่าด้วยการเปิดเผยข้อมูลความยั่งยืนและสภาพภูมิอากาศ มาจนถึง TFRS 18 ที่ปรับโฉมงบกำไรขาดทุนให้เปรียบเทียบกันได้ง่ายขึ้น
โดย “ข้อมูลความยั่งยืน” (TFRS S1 และ TFRS S2) ผนวกกับ “งบการเงินที่เปรียบเทียบง่ายขึ้น” (TFRS 18) คือสองจิ๊กซอว์สำคัญที่จะทำให้การรายงานทางการเงินของธุรกิจไทยในยุคใหม่มีความโปร่งใส รอบด้าน และตอบโจทย์ความต้องการของผู้ลงทุนในปัจจุบันได้อย่างแท้จริง
FAQ คำถามที่พบบ่อยเกี่ยวกับ TFRS 18
TFRS 18 ใช้กับกิจการประเภทใดบ้าง?
TFRS 18 ใช้กับกิจการทุกแห่งที่จัดทำงบการเงินตามมาตรฐานการรายงานทางการเงิน (TFRS) สำหรับกิจการที่มีส่วนได้เสียสาธารณะ (PAEs) ไม่ได้จำกัดเฉพาะบริษัทจดทะเบียนในตลาดหลักทรัพย์หรือบริษัทขนาดใหญ่เท่านั้น
TFRS 18 ทำให้กำไรสุทธิของบริษัทเปลี่ยนหรือไม่?
โดยหลักแล้ว TFRS ไม่ได้เปลี่ยนวิธีรับรู้รายได้ ค่าใช้จ่าย หรือการวัดมูลค่าทางบัญชี แต่จะเปลี่ยนวิธี จัดประเภท นำเสนอ และเปิดเผยข้อมูล ดังนั้น สิ่งที่จะเปลี่ยนแปลงอย่างชัดเจนคือ โครงสร้างของงบกำไรขาดทุนและยอดรวมย่อย (Subtotals) เช่น การเพิ่มหมวดหมู่ผลดำเนินงานจากการดำเนินงาน (Operating profit) เป็นต้น
บริษัทต้องเลิกใช้ EBITDA หลังใช้ TFRS 18 หรือไม่?
ไม่จำเป็น บริษัทสามารถใช้ EBITDA ได้ แต่หากเป็นตัวเลขที่บริษัทปรับขึ้นเอง เช่น Adjusted EBITDA และเข้าเงื่อนไข MPM จะต้องเปิดเผยวิธีคำนวณและกระทบยอดกับตัวเลขตามมาตรฐานให้ชัดเจน ทั้งนี้ IFRS 18 ไม่ได้กำหนดนิยาม EBITDA ไว้โดยตรง
เขียนและเรียบเรียงโดย อาจารย์ทอมมี่ (พิเชฐ เจียรมณีทวีสิน)
FSA, FIA, FRM, FSAT, MBA, MScFE (Hons), B.Eng (Hons)
อดีตนายกสมาคมนักคณิตศาสตร์ประกันภัยแห่งประเทศไทย และอาจารย์บรรยายด้านการคำนวณผลประโยชน์พนักงานด้วยหลักคณิตศาสตร์ประกันภัย ตามมาตรฐานบัญชี ฉบับที่ 19 TAS19 IAS19
คุณศุภิชา ตั้งวิมลวุฒิวงศ์ Tel: (+66) 87-100-7199 E-mail: supicha@actuarialbiz.com
คุณลักษณา ชัยวุฒิธร โทร: (+66) 81-071-4060 E-mail: abs.office@actuarialbiz.com


